Mostrando entradas con la etiqueta Internacional. Mostrar todas las entradas

martes, 21 de diciembre de 2010

Materias primas: El cobre alcanza nuevos máximos ¿que hay detrás de las subidas del metal rojo?


El cobre ha protagonizado uno de los avances más destacados en los mercados financieros con rentabilidades en torno al 20% en lo que llevamos de año y, del 210% desde comienzos de 2009. En este artículo trataremos de explicar las razones que se esconden detrás de esta importante escalada en un momento, en el que este activo se encuentra prácticamente, en sus máximos históricos.

A comienzos de año, el metal rojo avanzaba como consecuencia de los esperanzadores datos macroeconómicos en EEUU, que hacían pensar en una efectiva recuperación económica durante 2010, y de una demanda aparente de China que disminuía menos de lo estimado por el mercado. Estos avances se truncaron tras la importante crisis sobre los problemas fiscales de los países de la periferia europea que, en la medida en que se fueron disipando volvieron a impulsar, de una forma rápida y pronunciada, la cotización del cobre desde junio hasta la fecha, con avances en torno al 30%. Los motivos principales de estos avances obedecen a dos motivos principalmente:

Por un lado la persistente demanda de China, principal consumidor a nivel mundial, que, a pesar de las restricciones desde el punto de vista de la política monetaria para mantener bajo control los crecientes precios y de, una moderación de las importaciones de cobre refinado respecto a 2009, se mantienen sobre niveles que reflejan una gran fortaleza. Aunque los datos hasta septiembre muestran un retroceso en las internaciones de cobre refinado del 14.5% respecto al mismo periodo del año anterior, el total de importaciones netas (refinado, chatarra y concentrado) sobrepasa al de los cuatro meses previos. Esto se debió al importante aumento de las internaciones de cobre concentrado, que se incremento un 44% respecto a agosto, algo que sorprendió al mercado teniendo en cuenta la estrecha oferta del mismo.

Entre las razones de la consistencia del consumo de cobre se encuentran, la inversión en activo fijo, la creciente construcción de infraestructuras y la construcción tanto residencial como no residencial. Teniendo en cuenta que el sector que ha liderado el crecimiento del Gigante Asiático ha sido, una vez más, el sector industrial, con avances del 13.5% en los 3 primeros trimestres de este año, las perspectivas para el año que viene, aunque tienden a una cierta moderación, son positivas.

Por otro lado, las fluctuaciones del dólar. El billete verde continua con unos fundamentales débiles que podrían generar más perdida de valor en el futuro. El dólar, mantiene una correlación inversa respecto a las cotizaciones de las materias primas por estar, las principales commodities, denominadas en esta moneda. Por ello, para mantenerse estable en termino de otras monedas, las caídas del dólar se ven reflejados en avances de la cotización.

Teniendo en cuenta este escenario se prevé un crecimiento de la demanda global de cobre para el 2010 y 2011 en torno a 1.5 millones de TM, generado principalmente en 2010, esperando una cierta moderación para 2011. Entre los mayores consumidores se encuentra China (342.000 de TM), Unión Europea (239.000 de TM) EEUU (151.000 de TM), Japón (124.000 de TM), destacando el importante crecimiento de Brasil que se situá en las 94.000 TM.

Con todo esto, el nivel de inventarios reflejado a finales de octubre alcanzó los 543.000 TM, representando una caída de 125.000 TM respecto al termino del primer trimestre del año, situándose a los mismos niveles que en la misma época de 2009. y tensionando los precios.

Con este nivel de existencias, las estimaciones para 2011 continúan mostrando una cierta estrechez que podrían apuntalar las actuales subidas en las cotizaciones.

Pero...¿como puede un inversor particular plantear un pronóstico sobre este activo?

Actualmente, cualquier persona puede plantear de una manera simple, rápida y con unos costes transaccionales muy competitivos, una estrategia sobre el cobre, tan sencillo como decidir si el cobre acabará por encima ó por debajo de un determinado nivel, fijando la cantidad a recibir en el caso de que se cumpla y, siempre con el riesgo completamente limitado. Un ejemplo sería el siguiente: Si el cobre cotiza el día 3 de enero de 2011 por encima de los 9300 recibiríamos 1000€, este pronóstico nos costaría unos 390€, que sería la máxima pérdida que se asumiría por la operación. Esta sencilla manera de plantear estrategia se desarrolla a través de las denominadas opciones digitales.

*eleconomista.com 21/12/2010

lunes, 13 de diciembre de 2010

Un centenar de familias irlandesas, víctima de una estafa inmobiliaria en Estepona


Soñaron con una segunda vivienda en Estepona y entregaron dinero a cuenta a la agencia inmobiliaria británica Ocean View Properties, entre los años 2005 y 2006. Cuatro años después, más de 6 millones de euros en depósitos, pagados por cerca de un centenar de familias de Irlanda del Norte se han esfumado por completo. Ahora, tras resultar infructuosos todos los esfuerzos por recuperar lo perdido, los afectados se han unido para interponer una querella por estafa y apropiación indebida, relacionada con los 350 apartamentos de la promoción Estepona Beach and Country Club.

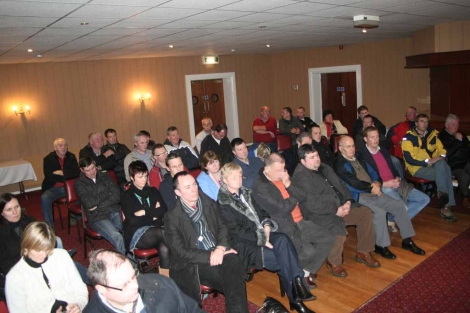
EL MUNDO de Málaga se reunió en Belfast, durante el pasado puente de la Constitución, con cerca de 70 familias afectadas a las que representa el abogado con despacho en Marbella Antonio Flores, responsable de la firma lawbird.com, especializada en fraudes y estafas en la Costa del Sol relacionadas con británicos.

Dicho letrado explica que la sociedad española Sun Golf Desarrollos Inmobiliarios S.L. fue la promotora que se iba a encargar de desarrollar el proyecto en una parcela de Estepona, que a día de hoy es un solar, “pero todo lo más lejos que llegaron fue a abonar la cantidad de 200.000 euros a cuenta del precio de la parcela, pactado en 18 millones de euros”.

Entre Ocean View y Sun Golf existía un “acuerdo de comercialización”-acota Flores- mediante el cual la primera se comprometía a abonar una comisión a la segunda, “encargándose igualmente de cobrar las cantidades anticipadas de los compradores norirlandes”.

La agencia inmobiliaria británica se encargaba, igualmente, de buscar y recomendar a los compradores un despacho concreto de abogados, tanto en España como en Reino Unido. Los bufetes seleccionados “tenían consignas específicas sobre cómo gestionar la representación legal de los potenciales compradores, de tal suerte que ni uno solo de ellos cuenta en la actualidad con un contrato firmado”, sostiene el abogado marbellí.

Por tales motivos, Flores denuncia abiertamente la “complicidad” de los abogados elegidos por Ocean View para representar a los compradores. Estos letrados, presuntos cooperadores necesarios en la estafa denunciada, remitieron a las familias norirlandesas contratos privados de compraventa, para ser firmados, con la obligación de ser devueltos a Ocean View, la cual se comprometía a devolver una de las copias firmadas por el promotor. Sin embargo, los afectados jamás recibieron documento alguno.

La idea del bufete marbellí Lawbird es interponer las acciones legales correspondientes en los Juzgados de Estepona, aunque no descartan acudir a la Audiencia Nacional. Esta hipotética posibilidad está basada, explica Flores, en que “el empresario que representa a Sun Golf como administrador único, Ricardo Miranda Miret, tiene su sede social en Madrid y los representantes de Ocean View están radicados en el Reino Unido”.

Sin proyecto terminado

A Miranda, según los denunciantes, no se le conoce proyecto alguno terminado o en proceso de desarrollo. De hecho, está presuntamente relacionado con otras dos estafas inmobiliarias, muy similares a las de Estepona, perpetradas en Marruecos y la República Dominicana.

Ollie Reel, uno de los afectados, cuenta que se interesó por el proyecto de Estepona en 2006 junto a sus tres hermanos. Invirtieron a través de un agente inmobiliario concertado con Ocean View en Belfast: “Dimos a cuenta 61.000 euros y nunca supimos del dinero, además allí no se ha puesto un solo ladrillo”. Paralelamente, pagaron otros 78.000 euros a cuenta de un proyecto en la República Dominicana y los han perdido.

A pesar de lo anterior, Reel asegura que “el señor Miranda nos dijo que nuestros depósitos estaban a buen recaudo”, algo que no se creen después de haber intentado durante cuatro años ver siquiera algo del dinero entregado.

Las víctimas de esta estafa solicitaron incluso, una reunión con el primer ministro norirlandés, Peter Robinson, para trasladarle sus quejas. También lamentan el nulo interés de los medios de comunicación del Ulster por este caso. De ahí que se decidieran a contactar con este periódico.

Testimonios

Lidia y su marido Alec forman parte de una familia numerosa que hizo una gran inversión en Estepona. Concretamente, pagaron 73.000 libras esterlinas en septiembre de 2006 -aproximadamente 90.000 euros al cambio de la época- a Ocean View Properties “les mandamos los contratos firmados, pero nunca nos los devolvieron con sus firmas, fue una gran mentira”, afirma ella.

La pareja sostiene que cómo no iban a confiar en la solvencia de la promoción en la que inviertieron “si la LTA Tennis Nation(Federacón Británica de Tenis) participaba en el proyecto con Ocean View para construir pistas en la urbanización”, recuerda Lidia con pesar.

Jeff cuenta que un agente inmobiliario de Irlanda del Norte le invitó a viajar a Estepona para ver la parcela: “Fueron muy profesionales y nos hicieron una presentación virtual de vídeo y audio”. Allí conocieron a los directivos de Ocean View. “Nos dijeron que Disney World iba a ir a Estepona y todo resultó ser una estafa montada por unos gangsters”. Algunos de los afectados pidieron a este periódico que se les difuminara su rostro en las fotos, por temor a represalias.

En el caso de Mark Mackay él invirtió 85.000 libras, al cambio 104.500 euros. “Como lo de Estepona no salía adelante me propusieron cambiar su apartamento por otro en Marruecos”, recuerda. El proyecto del reino alauita tampoco prosperó.

*elmundo.es 13/12/2010

jueves, 11 de noviembre de 2010

Ecuador pide a España que ayude a los ecuatorianos que no pueden pagar su hipoteca


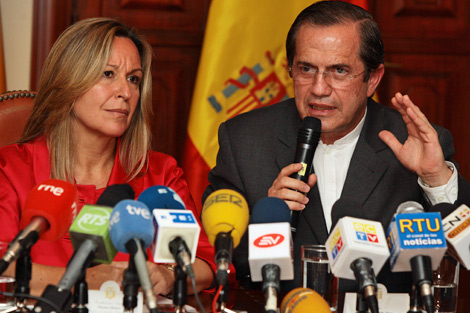
El grave problema de los embargos hipotecarios que se vive en España -y que podría agravarse aún más a corto plazo- llega más allá de las fronteras nacionales. El ministro de Relaciones Exteriores de Ecuador, Ricardo Patiño, ha pedido al Gobierno de España que estudie fórmulas "imaginativas" para poder ayudar a los ecuatorianos residentes con problemas para hacer frente al pago de sus hipotecas debido a la crisis económica.

Patiño ha trasladado esta petición a la ministra española de Exteriores, Trinidad Jiménez, en la conferencia de prensa que ofrecieron en Quito dentro de su visita oficial. "Miembros del Gobierno español nos han dicho que están pensando cómo superar este problema. Claro que no hay todavía una respuesta definitiva, porque el tema es muy difícil y complejo. Lo entendemos", dijo el canciller.

El Ejecutivo de Quito ya puso sobre la mesa hace meses el problema a las autoridades españolas

El Ejecutivo de Quito hizo ver hace meses a las autoridades españolas las dificultades que estaban atravesando muchos ciudadanos ecuatorianos para hacer frente a sus hipotecas al haber perdido su puesto de trabajo por la crisis. A este problema se añade que la legislación española establece que el deudor de una hipoteca, además de perder la casa, debe responder con su patrimonio hasta pagar todo el préstamo.

Patiño ha solicitado que se busquen "propuestas imaginativas, distintas, heterodoxas" para buscar una salida al "drama humano" que padecen sus compatriotas en España por este asunto. La colonia ecuatoriana está integrada por 395.069 personas, la más grande de todos los países de América Latina, aunque se estima que sumando el número de no residentes oficiales, la cifra superaría el medio millón.

No se trata de 'privilegios especiales', sino de fórmulas que también beneficiarían a españoles

Según Patiño, no se trata de que los ecuatorianos "tengan privilegios especiales", ya que su Gobierno, dijo, "respeta la legalidad española". No obstante, ha insistido en que puede haber fórmulas de las que también podrían beneficiarse los españoles que padecen los mismos problemas y que afrontan situaciones de impago de viviendas compradas en los años previos al comienzo de la crisis en 2008, cuando los precios eran elevados.

"Le hemos pedido a Trinidad Jiménez que los funcionarios y economistas hagan los mayores esfuerzos. Agradeceríamos que sea posible una salida más allá de lo ortodoxo", ha añadido. Antes de su comparecencia ante la prensa, Patiño y Jiménez ratificaron el convenio bilateral de seguridad social, que beneficiará tanto a los ecuatorianos que viven en España como los españoles que lo hacen en el país sudamericano, unos 5.000.


*elmundo.es 11/11/2010

martes, 9 de noviembre de 2010

La vivienda destruirá casi un millón de empleos en todo 2010 y 2011

El ladrillo sigue inflando con fuerza la burbuja de parados y continuará haciéndolo el año que viene. En todo 2010 y 2011, el sector de la construcción residencial destruirá más de 913.000 empleos, según el Instituto de Práctica Empresarial (IPE). Así lo calcula la escuela de negocios líder en el ámbito inmobiliario a raíz de su último informe, Pulsímetro Inmobiliario XVI, al que ha tenido acceso EXPANSIÓN. Cabe destacar que el sector emplea a más de 1,7 millones de trabajadores directos y contribuye al mantenimiento de otros 2,7 millones de empleos indirectos o inducidos. En total, 4,4 millones.

“Asistiremos, durante el próximo año, a un crecimiento del desempleo en el sector, que tendrá que terminar su ajuste global, en relación a que por cada vivienda que se deje de construir y no sea sustituida por otra nueva, se generarán cerca de cinco desempleados”. En concreto, 4,75, sumando el empleo directo (2,85 por vivienda no sustituida) e indirecto (1,9), según estima José Antonio Pérez, profesor de la cátedra inmobiliaria del IPE y autor del estudio.

Si al desplome de viviendas terminadas (211.567 menos) se le resta el ligero repunte de pisos iniciados (19.125 más), la brecha de inmuebles cuyos trabajadores no encontrarán otra obra en la que trabajar asciende a 192.352. Y por cada una de esas viviendas, 4,75 puestos de trabajo menos.

Esto arrojaría un balance desolador, con la destrucción de más de 913.000 empleos brutos en 2010 y 2011, “salvo que aparezcan nuevos sectores productivos que absorban dicha mano de obra, cosa que hasta la fecha no ha ocurrido”.

Por otro lado, Pérez asegura que “o bien activamos mucha más obra nueva o bien impulsamos el nuevo modelo sostenible, que a nivel de empleo está demostrando no ser suficiente. Sin la construcción no habrá recuperación”.

Cambio de inflexión
El valor del Pulsímetro es que sus análisis cuentan con una red de más de 7.000 profesionales encuestados a lo largo y ancho de España, que desgranan sus ritmos de ventas, preventas, stock [excedente de pisos sin vender], etcétera. Por ello, el IPE adelantó en sus previsiones de 2006 el posterior estallido de la burbuja; y, en 2009, previó la ralentización de la caída del sector a mediados de 2010 que luego ha ocurrido.

Y, además del desempleo, ¿qué prevé el nuevo Pulsímetro Inmobiliario? Un ligero optimismo en el resto de principales variables del sector: “El año 2010 supone, sin lugar a dudas, un punto de inflexión que cambia la tendencia bajista de los últimos años”.

Esa mejoría se traducirá en “un mantenimiento de precios este año, salvo las zonas con más stock, donde no hay manera de vender nada”, según Pérez. Ahora las encuestas del IPE reflejan que apenas se vende sobre plano.

Hay más signos de una leve mejoría –que no una salida, ni de lejos, de la crisis inmobiliaria–. Por ejemplo, las viviendas visadas –indicador adelantado del sector– y las iniciadas “están tocando suelo entre en 115.000 y 158.000 viviendas, respectivamente. Es decir, ahora la perspectiva futura de edificar inmuebles es un 42,5% menor que en la crisis del 92, en la que los visados no bajaron de 200.000. Este dato es escalofriante, pero da cuenta de que el ajuste está terminando: “Las estimaciones son que para 2011 las cifras comiencen a mejorar”.

Menos ‘stock’
Otro dato positivo del informe se refiere al excedente de pisos sin vender que acumulan los promotores: “Junto con el ajuste lento de la producción, el stock se va absorbiendo progresivamente de 2010 en adelante”. De esta forma, el IPE prevé una reducción de unos 300.000 pisos del stock, desde las 750.000 casas que lo engrosaban en 2009 hasta las menos de 450.000 que faltaría por drenar al finalizar 2011.

“Motivo por el cual habría que iniciar el desarrollo de nuevos proyectos inmobiliarios desde ese momento (...) de tal forma que se evite un nuevo colapso de demanda en el 2012-13, ante la falta de producto disponible en determinadas zonas y para diseños específicos”, ahonda el Pulsímetro.

El estudio también radiografía el futuro del precio de la vivienda. ¿Bajarán más los pisos, de forma generalizada? Parece que no mucho, según el IPE. Depende de la zona, pero la variación negativa del global de España estará “muy cercana a cero” a final de año, para iniciar nuevamente ascensos anuales moderados a partir de 2011, “si los tipos de interés se mantuvieran en estos niveles”. Pero subirán moderadamente.

La recuperación “será lenta, tranquila y con dudas. Costará levantar el peso que ha caído con tanta fuerza, salvo que con decisiones valientes, desde ámbitos públicos y privados, provoquemos el efecto rebote”, concluye el Pulsímetro Inmobiliario. Hay esperanza. Poca, quizás, pero hay.

Siete claves
1. El sector de la construcción residencial podría destruir más de 900.000 puestos de trabajo, pese a que parece que los principales indicadores han tocado suelo.

2. El problema es que ese suelo del sector está muy en el fondo. De esta forma, la demanda se cubrirá con pisos del ‘stock’ acumulado, que se reduciría en unas 300.000 viviendas.

3. El precio también tocará fondo en 2010, según el IPE, y subirá algo en 2011. Pero “los tipos de interés pueden volver a niveles del 3%, lo que moderará ese alza del precio”.

4. Este repunte ligero se consolidaría “en una recuperación económica continua”, prevé el IPE. No en vano, “el precio de la vivienda tiende a crecer con mucha más facilidad que a bajar”.

5. Además, el incremento de tipos elevará el importe de la hipoteca media en 2011 con respecto a 2010. El plazo subirá hasta los 29 años en el próximo ejercicio, dos más que en 2009.

6. Después de un primer descenso, a partir de 2009 las ventas de viviendas vuelven a crecer, aprovechando el ajuste en precios, tanto en vivienda nueva como usada.

7. La distancia de pisos hipotecados y vendidos vuelve a niveles de 2003, algo “mucho más lógico”. Es decir, se hipoteca sólo una parte (alrededor del 60%) de las casas que se venden.

*expansión.com 09/11/2010

lunes, 25 de octubre de 2010

La vivienda española sigue inflada cerca de un 50%


El baile de cifras en torno al valor real de la vivienda española no cesa. Esta vez ha sido el prestigioso semanario británico 'The Economist' en publicar un nuevo porcentaje de la sobrevaloración de las casas en España. Según este medio, la vivienda española estaría inflada hasta en un 47,6% -muy lejos del 17% al que apuntaba la Comisión Europea recientemente o al 8% del que habla el Banco Central Europeo (BCE) en la Eurozona- pese a los descensos registrados en los precios en los últimos meses. También constata que el ratio que compara el importe de venta de los inmuebles y el precio de los alquileres es más elevado en España que en el resto de las principales economías mundiales y europeas.

Tras España, Francia es, entre las principales economías del mundo, el país con el precio de la vivienda más sobrevalorado, en concreto un 42,5%, Por debajo, se encuentran el Reino Unido (32%), Canadá (23,9%), China (18,1%) e Italia (10,5%). Incluso en Japón, Alemania y Estados Unidos el valor de la vivienda está por debajo del precio ideal: un -34,6%, un -12,9% y un -2,1% respectivamente.

Entre el resto de los 20 mercados analizados por el semanario económico británico, tan sólo Hong Kong, con un ratio entre el importe de venta de los inmuebles y el precio de los alquileres del 58,1%, y Australia, con un 63,2%, superan el dato registrado por el sector inmobiliario español.

Evolución de precios

Por otra parte, el semanario económico también analiza la evolución de los precios de la vivienda registrada en los últimos años en estos mercados clave y aprecia que, a diferencia del "mar de porcentajes negativos" de 2009, sólo cuatro países registraron descensos en el precio de la vivienda en el tercer trimestre de 2010.

España parece alejarse de 'la catástrofe inmobiliaria de Irlanda'

En concreto, los precios de la vivienda descendieron en Italia (-2,8%), España (-3,4%), Japón (-4,9%) e Irlanda (-17%). Sin embargo, 'The Economist' también resalta que únicamente ha empeorado en este periodo "la catástrofe inmobiliaria de Irlanda", ya que España e Italia han visto moderarse estos descensos con respecto a las cifras de hace un año, cuando los precios bajaron un 8,3% y un 3,8% respectivamente.

En este sentido, considera que los datos muestran una "separación habitual" entre los países más fuertes de Europa y los periféricos, ya que, frente a los descensos de Irlanda, España e Italia, Alemania y Francia han cambiado ya de tendencia y los precios de la vivienda comienzan de nuevo a subir, en concreto un 4,8% y un 6%, respectivamente.

En el caso del Reino Unido, destaca que el ritmo anual de apreciación de los precios en el mercado inmobiliario del país se han ralentizado desde el verano. Esto hace temer nuevos descensos, dado que el precio de la vivienda británica está bastante sobrevalorado.

Los mayores aumentos en los precios de la vivienda, al igual que en el informe publicado en julio, se produjeron en Asia, con Singapur (+23,1%), Hong Kong (+20,6%) y China (+9,1%) a la cabeza, junto conAustralia (+18,4%). Además, la publicación muestra su sorpresa porque China subiera el pasado mes de octubre los tipos de interés y no hiciera lo mismo Australia, donde la vivienda está mucho más sobrevalorada.


*elmundo.es 25/10/2010

martes, 19 de octubre de 2010

El mercado aplaza la próxima subida de tipos a finales del año próximo

El euríbor a 12 meses hizo ayer un nuevo máximo anual, al situarse en el 1,492%. Sin embargo, las posibilidades de que los tipos de interés del BCE alcancen niveles parecidos dentro de un año son, a priori, remotas. Para los expertos, los bancos centrales no tienen otro camino posible en estos momentos que el que transcurre por la senda de seguir apoyando a la economía con medidas expansivas. Esto significa que la subida de tipos de interés, que el mercado esperaba que tuviera lugar este año, vuelve a aplazarse hasta bien entrado 2011. De momento, el precio del dinero no subirá del 1% en la zona euro y del rango del 0% al 0,25% en el caso de EE UU.

De hecho, las apuestas del mercado de futuros de Chicago dan una probabilidad del 2,8% a un alza de tipos en EE UU, limitado al 0,5% y no antes del 26 de enero de 2011. Ahora, toda la atención del mercado está puesta en la reunión del próximo 3 de noviembre, en la que se da por hecho que la Reserva Federal anunciará nuevas medidas de expansión cuantitativa.

"Esperamos que sea al menos un billón de dólares, centrado en compras de bonos del Tesoro en el tramo final de la curva de muy largo plazo", explica Martin Harvey, de Threadneedle. Desde firmas como Nomura, se apuesta por una cifra más moderada, 600.000 millones, pero sustancial comparado con los 63.500 millones que ha empleado el BCE en la compra de bonos en Europa.

Un billón invertido en MBS

La Fed inició ayer mismo un programa de recompra de bonos públicos por un importe de 6.260 millones de dólares; invierte en deuda pública de largo plazo el dinero que recibe por el pago del principal de los bonos respaldados por hipotecas (MBS), cuyo colapso y pérdida de valor es precisamente una de las claves de la crisis global de crédito. El propio Bernanke vendió en su día la compra de bonos hipotecarios como "una inversión de largo plazo para el pueblo americano". La Fed mantiene en su balance más de un billón de dólares en MBS, un volumen equivalente al 60% del PIB español.

El BCE ha sido, en cambio, mucho más ortodoxo. De hecho, el gobernador del Bundesbank y máximo candidato a suceder al francés Jean-Claude Trichet en la presidencia del BCE, Axel Weber, ha exigido que se detenga de inmediato el programa de compra de bonos públicos, que la entidad inició a raíz de la crisis de Grecia en primavera. Casualidad o no, lo cierto es que el BCE no hizo ninguna compra la semana pasada, según se deduce de los datos divulgados ayer.

"Está claro que la zona euro va a dos velocidades diferentes y que Alemania puede generar mucha presión. Pero la implantación de medidas restrictivas por parte de Gobiernos como España, Portugal y otros ha supuesto control de déficit sacrificando crecimiento. En una circunstancia así, no vamos a ver ningún movimiento de tipos", asegura Francisco López Ollé, de X Trade Brokers. La crisis ha anclado los tipos en mínimos.

La visión de los expertos

Antonio Borrás. EFPA. "Es poco probable que se produzca una subida del tipo de interés, ni siquiera en 2011, pero sí que se avance en medidas que fuercen a las entidades financieras de la zona euro a depender menos del banco central y más del mercado (...). Se pretende restaurar la economía de mercado, que ha estado en suspenso en este último año y medio".

Daniel Salazar. IG Markets. "No hay ninguna posibilidad de subidas de tipos en EE UU a corto plazo (...). Tras la lectura de las actas de la Fed, hay más de un 80% de probabilidades de iniciar una nueva ronda de relajación cuantitativa. Estas medidas serían en su mayoría recompras de bonos y ayudas a hipotecas, ya que el sector inmobiliario sigue mostrándose muy débil".

David Ardura. Gesconsult. "Los tipos seguirán sin cambios en el BCE hasta bien entrado 2011. Ese es nuestro escenario central. La situación ha mejorado, pero seguimos teniendo los mismos problemas que hace unos meses. No vemos riesgos de inflación y tampoco esperamos problemas de crecimiento que obliguen a endurecer la política monetaria".

J. L. Jiménez. Banca March Gestión. "Si se produce un ajuste fiscal, entonces la flexibilidad tiene que venir por el lado de la política monetaria. Sin recuperación del crédito no puede haber reactivación económica y para que la financiación se normalice es necesario que los tipos de interés permanezcan bajos. No creo que haya cambios, ni en el BCE ni en la Fed".

Rosa Duce. Deutsche Bank. "El BCE no va a subir los tipos en 2011. Eso sí, el banco tampoco ve la necesidad de ampliar las medidas cuantitativas, comprar más deuda, dada la paulatina normalización del mercado interbancario, que hace que cada vez haya menos demanda de financiación al banco central (...). Esto es lo que castiga al dólar y favorece al euro".


jueves, 14 de octubre de 2010

El nuevo escándalo por la ejecución de hipotecas se extiende por EE UU

La cascada de denuncias realizadas por miles de estadounidenses que han perdido sus casas por procesos irregulares de ejecución de hipotecas cobra una dimensión nacional después que las autoridades judiciales de 49 Estados abrieran una investigación conjunta para verificar si las principales entidades crediticias han cometido un fraude masivo. El eje de la investigación se centra en examinar si los empleados de estos bancos falsificaron documentos o los cumplimentaron de manera inadecuada, lo que luego condujo a cientos de miles de desahucios que no se ajustan a la legalidad.
Con estos antecedentes, un porcentaje importante de las expulsiones ha recaído en propietarios que no tenían hipotecada su casa de manera legal. También se han ejecutado embargos por entidades que no habían concedido la hipoteca correspondiente e incluso se ha desposeído de sus propiedades a personas que estaban al día en sus pagos.
Ante el escándalo, el secretario de Justicia de EE UU, grupos de consumidores y algunos legisladores han presionado a las firmas de hipotecas para que imiten a Bank of America, la mayor entidad implicada y la primera en parar todas sus ejecuciones para revisar los procedimientos empleados. Posteriormente, JP Morgan Chase y Ally Financial han congelado las confiscaciones y desalojos en 23 estados.
Consciente de los perniciosos efectos que este problema podría tener en el débil mercado inmobiliario, la Casa Blanca ha rechazado una moratoria nacional de los embargos al tiempo que asegura estar trabajando para agilizar una solución al problema.
Mientras tanto, las cuentas de resultados de los grandes bancos siguen progresando a un ritmo superior que el conjunto de la economía. JP Morgan ha vuelto a sorprender con un incremento de beneficios de un 23% en el tercer trimestre respecto al mismo periodo de 2009, con 4.400 millones de dólares.

martes, 28 de septiembre de 2010

Hacienda tratará por igual a inquilinos y a hipotecados a partir de 2011


  • El Ejecutivo estima que ahorrará 200 millones con el fin de las deducciones fiscal por compra de vivienda, a partir de enero de 2011
  • El Gobierno incentiva a los caseros que alquilen a los menores de 30 años

A partir de 2011 tributarán igual quienes alquilen una casa que quienes pagan una hipoteca. A la eliminación ya conocida de las deducciones por adquisición de vivienda habitual para los contribuyentes con rentas superiores a 24.170 euros, el Proyecto de Ley de los Presupuestos Generales del Estado para 2011 añade que los inquilinos con rentas de hasta 24.170 euros podrán deducirse el 15% de lo abonado por el alquiler ese año.

La medida ha sido anunciada por Elena Salgado en la rueda de prensa posterior al Consejo de Ministros.

Además, el Gobierno quiere premiar a los propietarios que sacan sus viviendas al mercado del alquiler y, a partir de 2011, los caseros que cumplen sus obligaciones con el fisco -un millón no lo hacen- sólo tributarán por el 40% de la renta percibida -rendimientos por arrendamiento-, en lugar del 50% actual. Es decir, si un propietario de un piso que obtenía 10.000 euros al año por arrendarlo tenía que tributar por 5.000 euros (el 50%), a partir de 2011 sólo deberá responder ante el fisco por 4.000 euros, un 10% menos.

El Gobierno reduce un 10% -del 50% al 40%- lo que los propietarios tendrán que tributar por los pisos que alquilen

Otra de las medidas adoptadas por el Gobierno pretende animar a los propietarios a alquilar sus pisos a los menores de 30, por lo que, a partir de 2011 reducirá de 35 a 30 años la edad del inquilino, a efectos de aplicar a sus arrendadores la reducción del 100% de los rendimientos del alquiler.

Ahorros de 200 millones

Por otro lado el Gobierno prevé ahorrar hasta 200 millones de euros en 2011 con la supresión, a partir del 1 de enero, de la deducción por compra de vivienda habitual para todos los contribuyentes, una de las deducciones más habituales.

*El Mundo.es 28/09/2010

lunes, 27 de septiembre de 2010

Alemania prohíbe cobrar por las esperas telefónicas

ÉXITO DE LAS ORGANIZACIONES DE CONSUMIDORES


Berlín.- La odiosa grabación que repite intermitentemente aquello de "todas nuestras líneas están ocupadas... en breve un operador atenderá su llamada..." mientras asesinan, de fondo, a las Cuatro Estaciones de Vivaldi, no solo nos hace perder tiempo, sino también dinero. El gobierno alemán ha querido solventar al menos esa última humillación y ha decidido que los servicios de espera telefónica deben ser gratuitos.

La nueva regulación se refiere tanto a líneas de teléfono fijas como móviles y los más afectados son los 0180 y 0800 equivalentes a los números 900 en España, cuyo negocio está centrado fundamentalmente en los tiempos de espera y no en los minutos que de forma efectiva prestan un servicio. El ministro de Economía, el liberal Reiner Brüderle, explica así la sencilla modificación: "Los servicios de espera telefónica solamente podrán ser instalados si el número que recibe la llamada, y no el que la efectúa, se hace cargo del coste de esa parte de la llamada".

El acuerdo ha sido unánime entre los miembros de la coalición de gobierno a la hora de establecer esta nueva disposición y la ministra de Consumo, Ilse Aigner, de la Unión Socialcristiana, ha considerado la nueva regulación como "un gran éxito de los consumidores".

Las empresas del sector acogieron en principio con resignación la decisión del gobierno y las mayores firmas, como Deutsche Telekom o IBM se han mostrado de acuerdo, aunque alegan ciertos problemas técnicos. "Estamos dispuestos a que el cliente acceda a la información lo más rápidamente posible, pero los servicios 0180 no permiten la diferenciación de precios en los diversos tramos de llamada y esa adaptación tecnológica saldrá muy cara", protesta el director de la Asociación de Telecomunicaciones de Valor Agregado (VATM) Jürgen Grützner.

El proyecto del Ministerio de Economía, que ahora tendrá que superar un trámite parlamentario para el que cuenta con mayoría, prevé además otras mejoras largamente solicitadas por los usuarios, como mayores facilidades para cambiar de teléfono, ya sea fijo o móvil, así como de proveedores de Internet, lo que facilitará abandonar a la compañía telefónica, una decisión que hasta ahora conllevaba más tiempo y más burocracia que un divorcio.


*El Mundo.es 27/09/2010